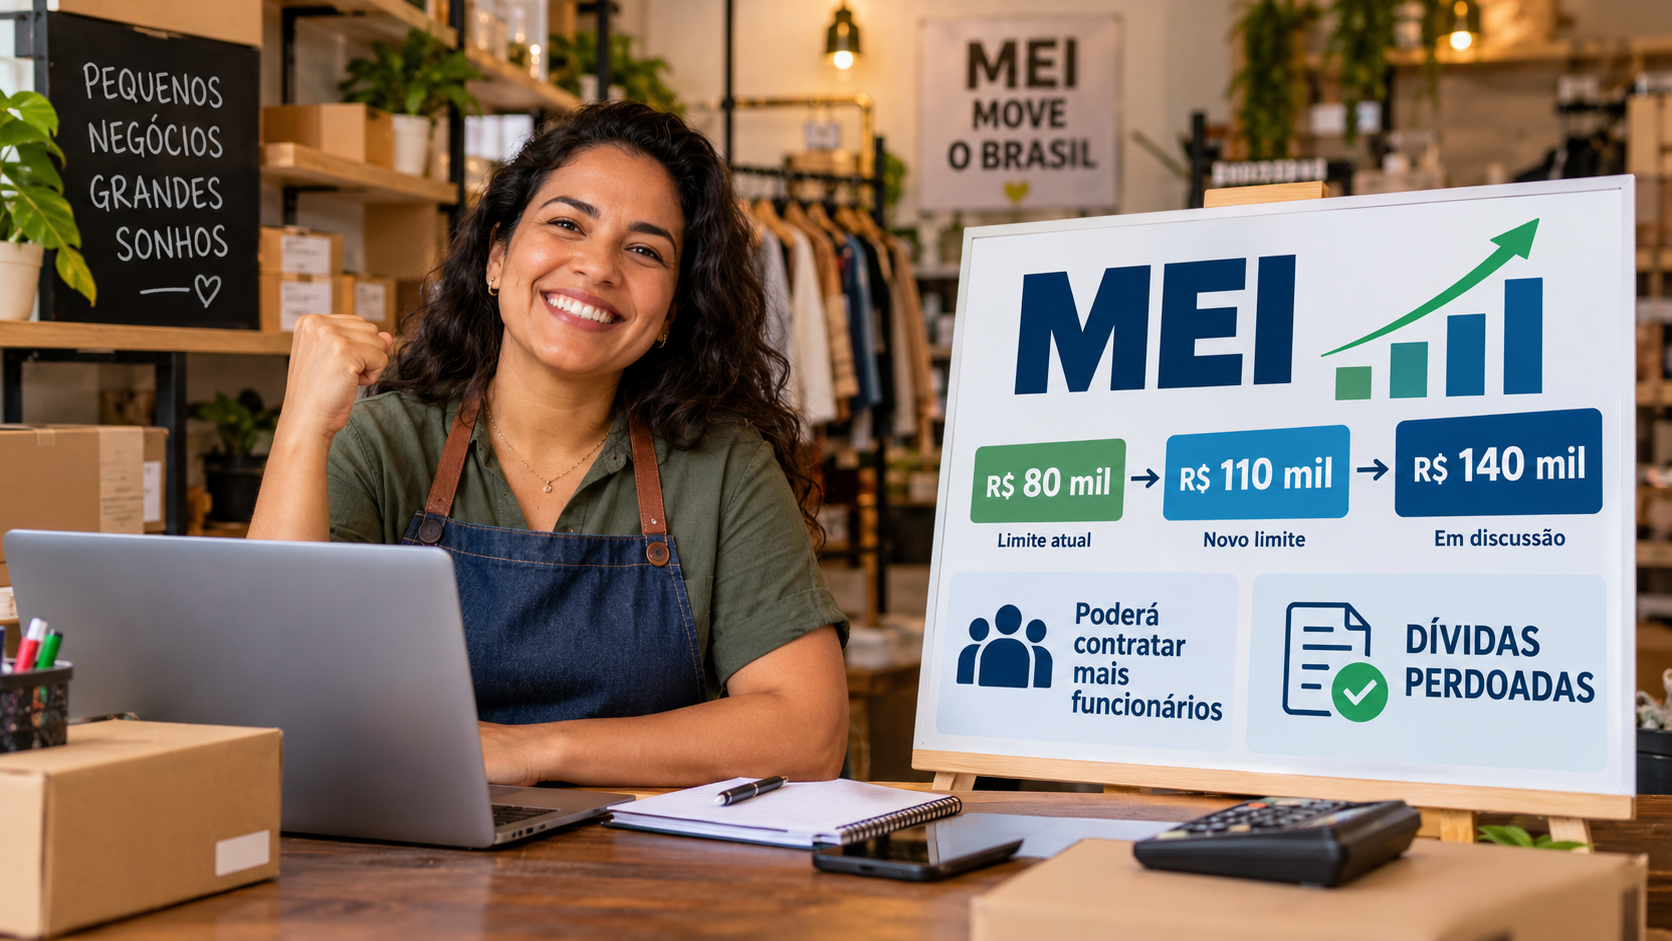
O ambiente de atuação dos microempreendedores individuais passou a ser alcançado por duas medidas sancionadas que tratam de pontos distintos da atividade empresarial. As decisões mencionadas pelo presidente da Câmara dos Deputados, Hugo Motta, envolvem o limite de faturamento para o enquadramento como MEI e uma medida de perdão de dívidas de microempreendedores.
As iniciativas atuam em momentos diferentes da trajetória de quem trabalha nesse regime. Uma está relacionada à possibilidade de permanência ou enquadramento como microempreendedor individual diante da receita obtida. A outra trata de débitos acumulados por pequenos negócios e prevê uma forma específica de perdão dessas obrigações.
Ao comentar as sanções, Motta destacou que as medidas alcançam questões que fazem parte do cotidiano dos microempreendedores. O limite de faturamento está ligado à organização da atividade e à manutenção do regime. Já o tratamento das dívidas se relaciona à situação financeira de quem acumulou débitos e pode ser beneficiado pela nova regra.
Limite de faturamento entra no alcance das mudanças
O enquadramento como MEI depende do atendimento às condições previstas na legislação. Entre esses critérios está o limite de faturamento permitido para a categoria. A sanção de uma nova referência para esse limite modifica o parâmetro utilizado para avaliar a permanência do microempreendedor no regime.
Na prática, a regra alcança quem exerce uma atividade econômica individual e precisa acompanhar a receita obtida ao longo do período. O faturamento é um dos elementos que definem a situação do empreendedor perante o regime, por isso qualquer alteração nesse parâmetro pode afetar o planejamento do negócio e a avaliação sobre o enquadramento.
A mudança não elimina a necessidade de observar as demais condições aplicáveis ao MEI. O empreendedor continua sujeito às regras próprias da categoria e deve acompanhar a legislação para verificar como o novo limite se aplica à sua situação. A sanção, portanto, trata especificamente do parâmetro de faturamento mencionado na medida.
O tema também tem impacto sobre a decisão de pequenos empreendedores que se aproximam do limite anterior. Com uma nova referência, a análise da receita passa a ser feita a partir do parâmetro atualizado. A possibilidade de ultrapassar o teto sem deixar imediatamente o regime, conforme as condições estabelecidas na legislação, é uma das questões relacionadas à mudança.
Perdão de dívidas trata de outra etapa do negócio
A segunda medida destacada por Hugo Motta está relacionada ao perdão de dívidas de microempreendedores. O foco, nesse caso, não é o faturamento futuro, mas os débitos já existentes e a forma como essas obrigações serão alcançadas pela norma sancionada.
O perdão de dívidas diferencia-se de uma alteração no limite do MEI porque atua sobre o passivo do pequeno negócio. Enquanto o novo teto de faturamento interfere no enquadramento e no acompanhamento da receita, a medida de perdão se dirige à regularização de débitos abrangidos pela regra.
A aplicação da medida deve seguir os critérios definidos no texto sancionado. O alcance do benefício depende das condições previstas na legislação, incluindo os débitos e os microempreendedores que se enquadram na norma. Por isso, a sanção não significa que toda dívida de qualquer pequeno negócio será automaticamente perdoada.
O empreendedor interessado deverá verificar as regras específicas e a forma de aplicação da medida nos canais oficiais responsáveis pelas informações sobre o regime e sobre os débitos. A consulta é necessária para identificar se a obrigação está entre aquelas alcançadas e quais procedimentos devem ser observados.
Medidas tratam de momentos diferentes
As duas decisões mencionadas por Motta não produzem o mesmo tipo de efeito. O novo limite de faturamento está ligado à relação entre a receita da empresa e o enquadramento como MEI. O perdão de dívidas, por sua vez, está associado à regularização de obrigações financeiras.
Essa diferença é importante para a leitura das mudanças. Um microempreendedor pode precisar acompanhar o novo limite para avaliar sua situação no regime, mas isso não significa, por si só, que terá direito ao perdão de dívidas. Da mesma forma, a existência de débitos não altera automaticamente o limite de faturamento da categoria.
As medidas foram apresentadas conjuntamente porque alcançam necessidades recorrentes de pequenos negócios, mas cada uma tem objeto próprio. A primeira se refere à receita e ao enquadramento. A segunda está ligada ao passivo e às condições para o perdão das dívidas incluídas na norma.
Ao destacar as sanções, o presidente da Câmara associou as decisões a avanços para os microempreendedores. A manifestação, divulgada pela Agência Câmara de Notícias, tratou das duas medidas como iniciativas voltadas a diferentes desafios enfrentados por quem atua como MEI.
O que o microempreendedor deve acompanhar
O empreendedor deve manter o controle do faturamento e comparar a receita da atividade com o limite previsto para o regime. Esse acompanhamento é necessário para avaliar a permanência no MEI e evitar decisões baseadas em informações desatualizadas.
Também é necessário separar a análise do faturamento da consulta sobre dívidas. O novo parâmetro de receita e a medida de perdão têm finalidades diferentes. A situação de cada microempreendedor dependerá dos dados da atividade e das obrigações que eventualmente estejam abrangidas pela legislação.
Como a sanção não substitui a consulta às regras de aplicação, os interessados devem buscar a regulamentação e as orientações oficiais relacionadas às medidas. Informações sobre prazos, procedimentos e documentos só devem ser consideradas quando divulgadas pelos órgãos responsáveis.
Com as sanções, o debate sobre o MEI passa a incluir, ao mesmo tempo, a atualização do limite de faturamento e o tratamento de débitos de microempreendedores. As duas frentes, embora distintas, estão ligadas à capacidade de o pequeno negócio continuar organizado dentro das regras do regime.
Fonte: Agência Câmara de Notícias.
Serviços e Utilidades
Dados automáticos e informações úteis para Coari.