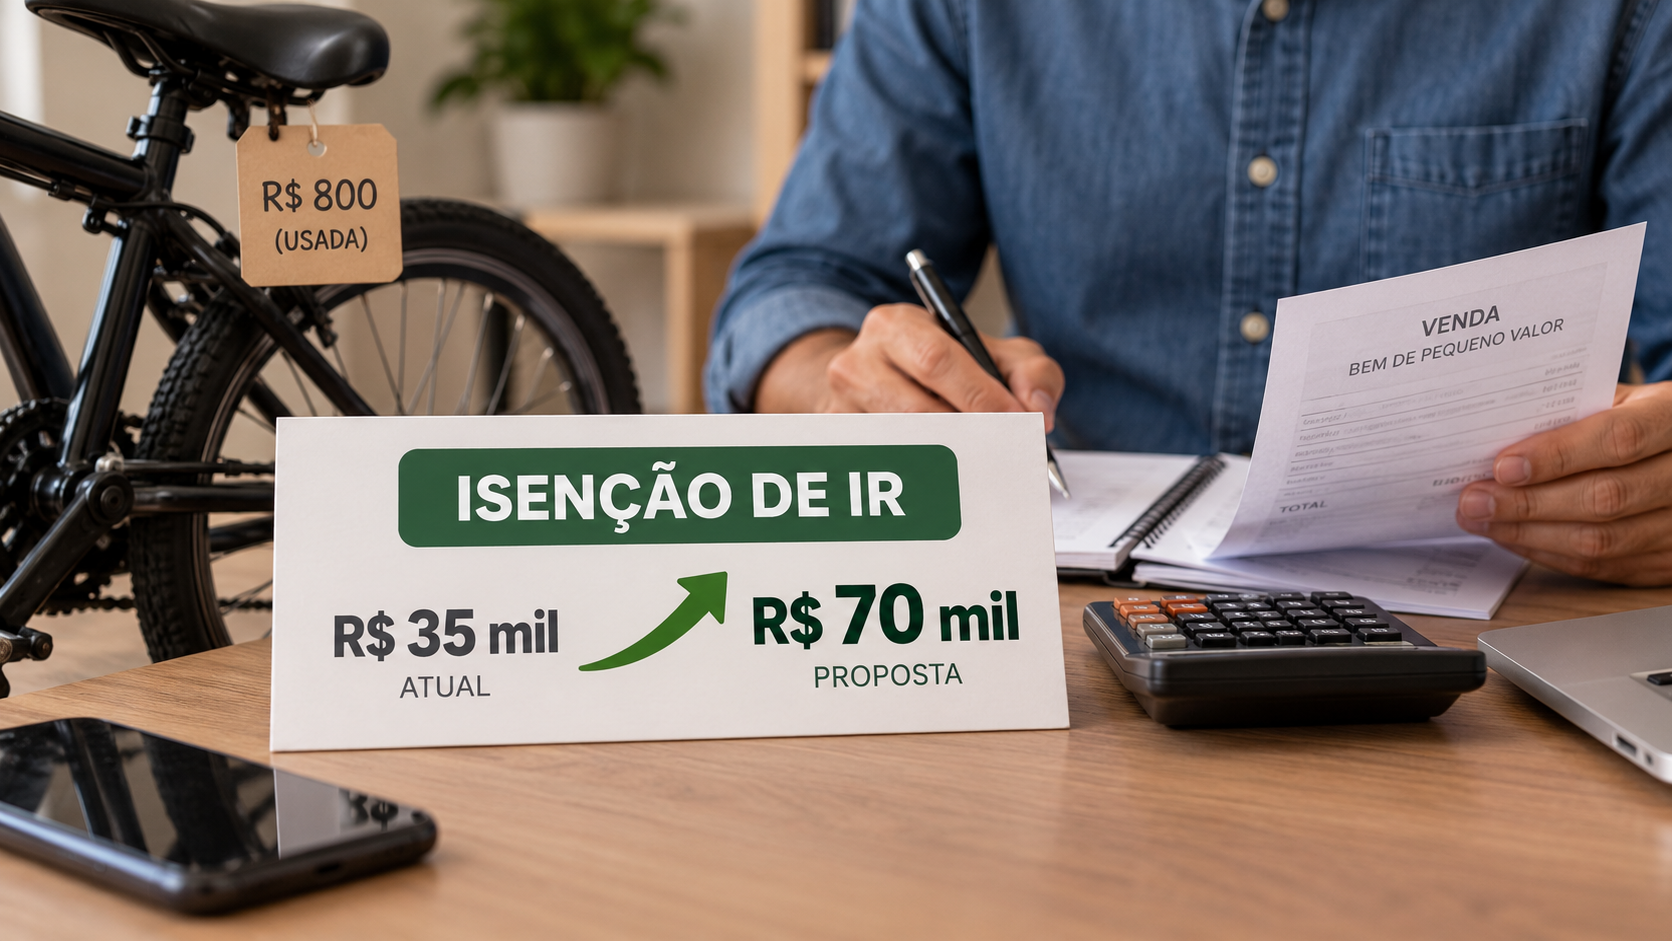
Quem vende um bem por um valor considerado pequeno pode ter uma margem maior antes de ficar sujeito à cobrança do Imposto de Renda. Um projeto em análise na Câmara dos Deputados prevê elevar de R$ 35 mil para R$ 70 mil o limite usado como referência para a isenção em operações desse tipo.
A mudança ainda não está em vigor. O texto precisa seguir a tramitação legislativa antes de produzir efeitos e, portanto, a regra atualmente aplicada continua sendo a que considera o limite de R$ 35 mil.
Como funciona a proposta
A medida pretende atualizar o valor utilizado para diferenciar as vendas de bens de pequeno valor das operações que podem gerar cobrança de Imposto de Renda. Se for aprovada, a nova referência passará a ser de R$ 70 mil.
Na prática, a proposta amplia a faixa de operações alcançada pela isenção. O objetivo do texto é fazer com que vendas de bens por valores superiores ao limite atual, mas de até R$ 70 mil, possam se enquadrar na regra de dispensa do imposto, conforme as condições previstas na legislação.
A alteração não significa que toda venda de até R$ 70 mil será automaticamente isenta. O enquadramento depende da natureza da operação e das demais regras aplicáveis ao Imposto de Renda. Além disso, enquanto o projeto não for aprovado e transformado em norma válida, permanece o limite vigente de R$ 35 mil.
O que vale hoje
Atualmente, a legislação estabelece o valor de R$ 35 mil como parâmetro para a isenção relacionada à venda de bens de pequeno valor. Esse limite é utilizado na apuração das operações realizadas pelo contribuinte.
Quando a venda se enquadra na faixa prevista pela legislação, não há cobrança do imposto nas condições estabelecidas para esse tipo de operação. Acima do limite, a transação pode exigir a análise de eventual ganho de capital e das obrigações correspondentes.
O ganho de capital é a diferença positiva entre o valor pelo qual o bem foi vendido e o custo informado pelo proprietário. A existência de uma diferença entre esses valores, porém, não deve ser analisada isoladamente: o contribuinte precisa considerar o limite aplicável e as regras específicas da operação.
Por que o limite seria alterado
O projeto parte da necessidade de atualizar um parâmetro que define o alcance da isenção. Com a elevação do limite, vendas que hoje ficam acima da faixa de R$ 35 mil poderiam passar a ser consideradas dentro da categoria de pequeno valor, caso a proposta avance e seja aprovada.
A mudança também altera a faixa de referência usada pelo contribuinte ao avaliar a venda de um bem. Operações ocasionais, como a alienação de um bem usado ou de outro patrimônio, poderão ser analisadas sob um limite mais amplo, de acordo com o texto em discussão.
O projeto, no entanto, não elimina a necessidade de declaração ou de observância das regras do Imposto de Renda. A ampliação do valor de referência não substitui a responsabilidade de registrar corretamente a operação e verificar se existem outras exigências fiscais aplicáveis.
Projeto ainda depende de tramitação
A proposta está em análise na Câmara dos Deputados e não representa uma mudança imediata na legislação. Antes de entrar em vigor, o texto ainda precisa cumprir as etapas previstas no processo legislativo.
Durante a tramitação, o projeto pode ser discutido, receber alterações e ser submetido à votação conforme as regras da Câmara e, quando necessário, do Senado. A redação final e a eventual aprovação é que definirão o alcance da nova regra.
Até que isso aconteça, o contribuinte deve considerar o limite atualmente estabelecido. A possibilidade de aumento para R$ 70 mil só poderá ser aplicada depois da conclusão do processo legislativo e da entrada em vigor da norma, se o texto for aprovado.
Cuidados para quem vende um bem
O valor da venda não é o único dado relevante para a análise. Também é necessário manter documentos que comprovem a operação, os valores envolvidos e a origem do bem. Essas informações ajudam a preencher corretamente a declaração e a demonstrar como o resultado da venda foi calculado.
O contribuinte deve ainda verificar o tratamento específico dado ao tipo de bem vendido e observar as orientações da Receita Federal. Em caso de dúvida sobre uma operação concreta, a análise de um profissional da área tributária pode ajudar a identificar as obrigações correspondentes.
A proposta em discussão na Câmara modifica apenas o valor usado como referência para a isenção. Portanto, não se trata de uma autorização geral para deixar de informar vendas ou de uma mudança que dispense o cumprimento das demais regras do Imposto de Renda.
O que pode mudar se o texto for aprovado
Se a proposta avançar, o principal efeito será a ampliação da faixa de valor considerada para as vendas de bens de pequeno valor. O limite passaria de R$ 35 mil para R$ 70 mil, alcançando operações que hoje ficam fora da referência atual.
Até a conclusão da tramitação, entretanto, não há alteração prática para os contribuintes. A regra em vigor continua sendo a que utiliza R$ 35 mil como limite, e qualquer mudança dependerá da aprovação definitiva do texto e da observância das condições previstas na nova norma.
Fonte: Agência Câmara de Notícias.
Serviços e Utilidades
Dados automáticos e informações úteis para Coari.